الإطار المهني للبرنامج
تقييم المخزون السلعي والتخلص من الراكد
نبذة عن البرنامج
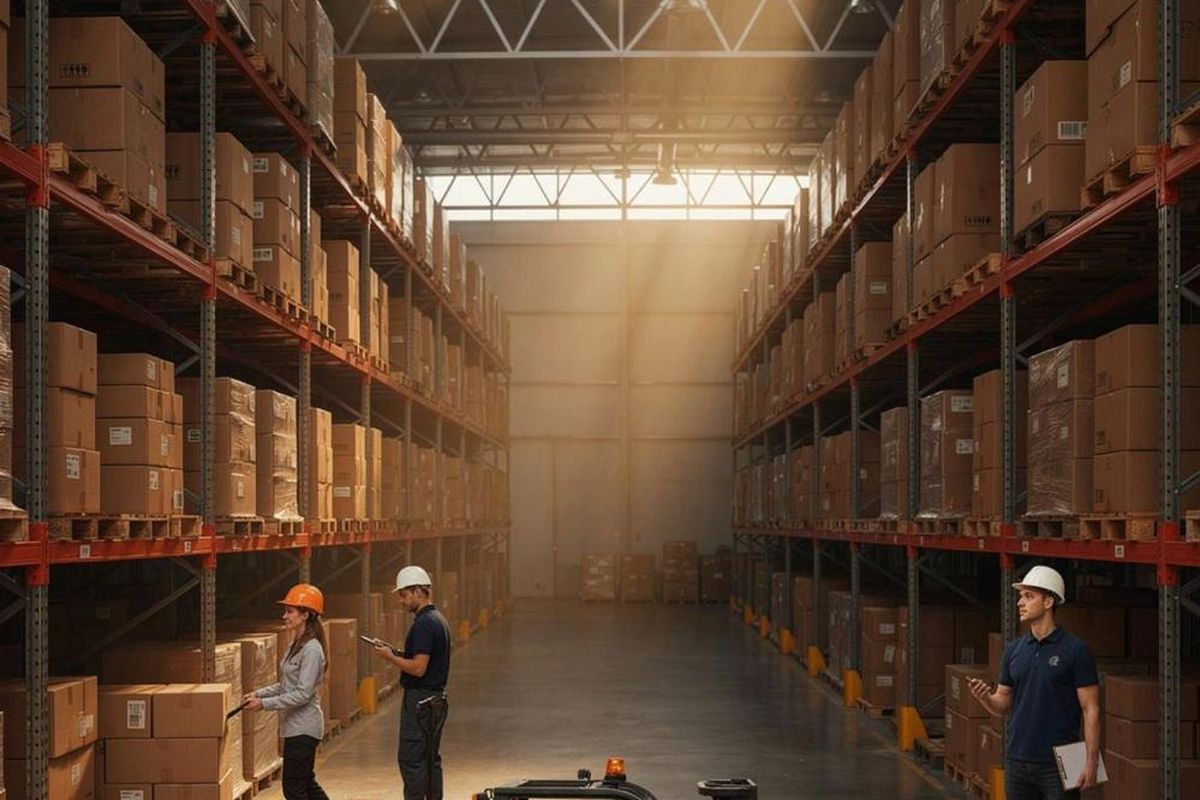
يركّز البرنامج على جانبين متلازمين: تقييم المخزون السلعي بقيمة عادلة في الدفاتر، والتخلص من الراكد بإجراءات محوكمة تحفظ المال العام. ويتناول قياس المخزون بالتكلفة أو صافي القيمة القابلة للتحقق أيهما أقل وفق IAS 2، وتقدير مخصصات التقادم بمنهجية موثقة، ثم حوكمة قرار التخلص: لجان الفحص والتقدير، والبيع بالمزاد أو الإعادة للمورد أو التبرع أو الإتلاف الآمن بيئيًا، والمعالجة المحاسبية للشطب ونتائج البيع.
مخرجات التعلم
- ✓تقييم عينة من المخزون السلعي بالتكلفة أو صافي القيمة القابلة للتحقق أيهما أقل وفق IAS 2.
- ✓إعداد منهجية لمخصص التقادم تعتمد على أعمار المخزون وحالة الأصناف.
- ✓تشكيل لجنة فحص وتقدير للأصناف الراكدة وتحديد قيمتها التقديرية.
- ✓اختيار طريقة التخلص المناسبة لكل فئة وإعداد مذكرة الاعتماد.
- ✓تسجيل القيود المحاسبية للشطب والبيع ونتائجه.
- ✓تطبيق متطلبات الإتلاف الآمن بيئيًا للمواد الكيميائية والإلكترونية.
الفئة المستهدفة
- محاسبو المخزون والمراقبون الماليون
- مديرو المخازن وأمناؤها
- أعضاء لجان التقدير والتخلص من الرواكد
- المدققون الداخليون
المحاور العلمية التفصيلية
01أسس تقييم المخزون السلعي
- التكلفة وصافي القيمة القابلة للتحقق وفق IAS 2
- طرق تسعير المخزون
- أثر التقييم على القوائم المالية
02مخصصات التقادم والانخفاض
- تحليل أعمار المخزون
- منهجية تقدير المخصص
- مراجعة المخصص وعكسه
03تحديد الراكد والمتقادم
- معايير التصنيف
- الفحص الفني لحالة الأصناف
- التقارير الدورية للراكد
04حوكمة قرار التخلص
- لجان الفحص والتقدير وصلاحياتها
- القيمة التقديرية والتوثيق
- اعتماد قرار التخلص
05طرق التخلص
- البيع بالمزاد العلني أو الإلكتروني
- الإعادة للمورد والتبرع والتحويل
- الإتلاف الآمن بيئيًا
06المعالجة المحاسبية والرقابة
- قيود الشطب ونتائج البيع
- الرقابة على عمليات التخلص ومنع التلاعب
- الإفصاح والتقارير للإدارة
منهجية التدريب
المشروع والمخرج التطبيقي
المشروع التطبيقي
يعدّ المشارك ملف تقييم وتخلص لعينة أصناف راكدة في جهته: تقييم وفق IAS 2، وتقدير مخصص التقادم، ومحضر لجنة فحص وتقدير، وخطة تخلص لكل فئة، والقيود المحاسبية المرتبطة.
التقييم
تقييم تشخيصي قصير في البداية، ومهام تطبيقية مرتبطة بكل مخرج من مخرجات التعلم، وتقييم المشروع التطبيقي وفق معايير معلنة.
الشهادة الجامعية والاعتماد الدولي
شهادة مهنية معتمدة من جامعة ألزيت في تقييم المخزون السلعي والتخلص من الراكد
واعتماد دولي من المنظمة الدولية للقيادة